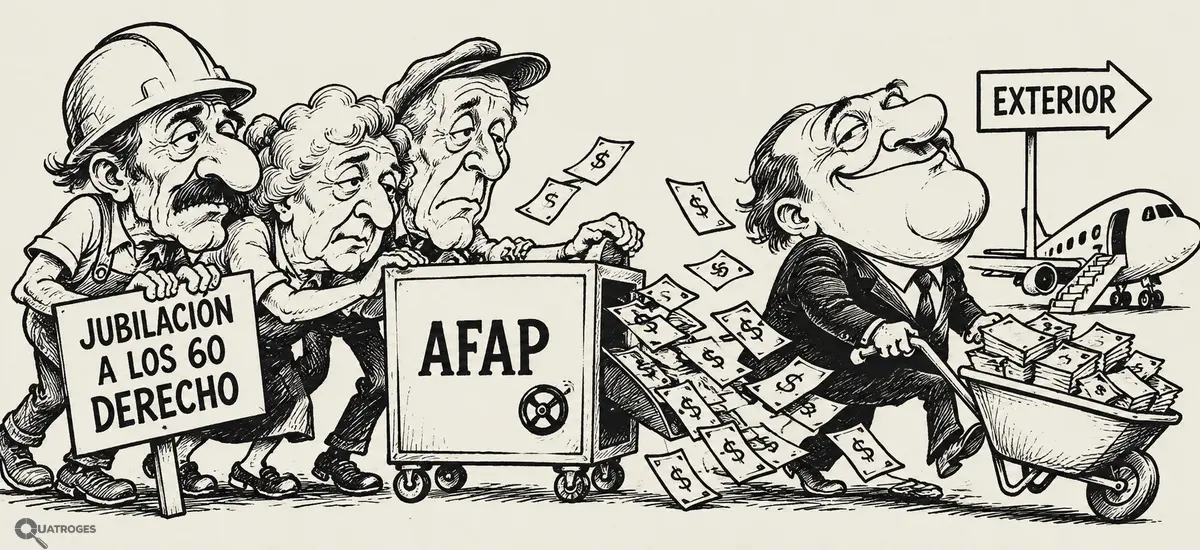
La propuesta del Gobierno para habilitar el retiro anticipado a los 60 años representa un avance en los derechos de los trabajadores, pero convive con otra iniciativa que merece una discusión mucho más profunda: ampliar las inversiones de las AFAP en el exterior. En un país que necesita financiar su desarrollo productivo, fortalecer sus empresas públicas y garantizar jubilaciones dignas, el destino del ahorro previsional constituye una cuestión de soberanía nacional.
Jubilarse no puede convertirse en un privilegio
El gobierno de Yamandú Orsi presentó un proyecto de ley que habilita una nueva causal jubilatoria a partir de los 60 años de edad y 30 años de servicios computados. La iniciativa surge de las recomendaciones del Diálogo Social y busca atender una de las consecuencias más cuestionadas de la reforma previsional aprobada durante la administración de Luis Lacalle Pou: el aumento gradual de la edad de retiro hasta los 65 años. El reconocimiento de una causal anticipada constituye una recuperación parcial de derechos, particularmente para quienes llegan a esa etapa de la vida con décadas de trabajo, desgaste físico y posibilidades cada vez menores de permanecer en el mercado laboral.
La discusión trasciende los cálculos actuariales. No todos los trabajadores llegan a los 60 años en las mismas condiciones. Una persona que pasó buena parte de su vida realizando tareas rurales, trabajando en la construcción, limpiando oficinas o levantando cargas no tiene necesariamente las mismas posibilidades de prolongar su actividad que alguien que desarrolló una carrera profesional en condiciones laborales menos exigentes. Tampoco son equivalentes las trayectorias de quienes gozaron de estabilidad y las de quienes alternaron períodos de empleo, informalidad y desempleo. La igualdad ante la edad jubilatoria no significa igualdad ante el desgaste del trabajo.
El proyecto reconoce parcialmente estas diferencias, pero mantiene los 65 años como edad normal de retiro e introduce incentivos económicos para quienes continúen trabajando. La nueva causal tampoco será compatible con actividades remuneradas. Además, el cálculo de la jubilación anticipada contempla tasas inferiores a las correspondientes al retiro a los 65 años, aunque incorpora mecanismos de protección para los sectores de menores ingresos mediante el suplemento solidario. La decisión de retirarse antes puede significar, por tanto, aceptar una prestación más baja. Para numerosos trabajadores, esa libertad de elección seguirá condicionada por la necesidad económica.
También permanece la dificultad de reunir treinta años de aportes reconocidos. Las interrupciones laborales, las tareas de cuidados no remuneradas y la informalidad afectan especialmente a quienes han ocupado los sectores más vulnerables del mercado de trabajo. El proyecto mantiene el cómputo ficto por hijos, pero la existencia de una nueva causal no resuelve por sí sola todas las desigualdades de acceso a la seguridad social.
Según las proyecciones actuariales difundidas por el Banco de Previsión Social, el conjunto de modificaciones propuesto tendría un costo máximo anual equivalente al 0,16 % del producto bruto interno entre 2040 y 2045, decreciente posteriormente. El dato demuestra que existe margen para introducir mejoras sin comprometer, de acuerdo con esas estimaciones, la sostenibilidad del sistema. También permite discutir una idea instalada durante años: que ampliar derechos previsionales constituye necesariamente una amenaza para las finanzas públicas. La seguridad social representa una conquista colectiva sostenida por generaciones de trabajadores, y su finalidad principal continúa siendo garantizar condiciones materiales dignas cuando la vida laboral llega a su fin.
El ahorro previsional y el negocio financiero
Junto con la nueva causal jubilatoria, el Ministerio de Economía y Finanzas, encabezado por Gabriel Oddone, prepara modificaciones al régimen de ahorro individual administrado por las AFAP. Entre las medidas anunciadas figuran una reducción prevista de entre 5 % y 10 % en los costos de administración y seguro respecto de sus valores actuales, cambios en los mecanismos de asignación de afiliados, mayor integración de los trámites previsionales y una ampliación gradual de las inversiones autorizadas en el exterior. El Gobierno sostiene que una mayor diversificación permitiría mejorar la rentabilidad esperada de los fondos y, consecuentemente, las futuras jubilaciones.
El volumen de recursos involucrados exige una discusión pública rigurosa. Según el Banco Central del Uruguay, al 30 de junio de 2026 las administradoras gestionaban aproximadamente 1,13 billones de pesos uruguayos pertenecientes a sus afiliados. República AFAP concentraba el 54,9 % del total, mientras que el resto se distribuía entre Sura, Itaú e Integración. Una parte considerable de los portafolios estaba invertida en títulos del Estado uruguayo y del Banco Central, con participaciones de 59,4 % en el Subfondo Crecimiento, 49,6 % en Acumulación y 66 % en Retiro. El sistema también mantenía inversiones en instrumentos vinculados con organismos multilaterales y bonos soberanos extranjeros.
La inversión internacional, por tanto, ya existe. Lo que se discute es ampliar las posibilidades de colocar recursos en nuevos activos extranjeros. Desde una perspectiva estrictamente financiera, la diversificación puede tener ventajas: reduce la dependencia de un único mercado, permite distribuir determinados riesgos y ofrece acceso a instrumentos que no se encuentran disponibles en una economía pequeña como la uruguaya. Concentrar excesivamente los ahorros jubilatorios en deuda nacional también expone a los trabajadores a las dificultades que eventualmente pueda atravesar el propio Estado. Negar esos riesgos sería tan equivocado como presentar los mercados internacionales como una garantía automática de rentabilidad.
La cuestión es quién asume los riesgos y quién obtiene los beneficios. Una inversión financiera puede registrar pérdidas, atravesar períodos prolongados de baja rentabilidad o quedar expuesta a movimientos cambiarios y crisis internacionales. Las posibilidades de diversificación deben evaluarse junto con los costos de administración, las comisiones, las condiciones de supervisión y la protección efectiva del patrimonio previsional. El ahorro de los trabajadores no puede convertirse en un instrumento para perseguir rendimientos elevados a costa de una mayor exposición al riesgo. Tampoco resulta suficiente anunciar una reducción de comisiones sin examinar cuánto dinero continúa absorbiendo el funcionamiento del sistema.
Los datos oficiales muestran diferencias considerables. A junio de 2026, la deducción total sobre los aportes correspondiente a administración y seguro se situaba en 12,27 % en República AFAP y 17,22 % en Sura. Estos porcentajes incluyen la prima del seguro previsional y no deben confundirse exclusivamente con las ganancias de las administradoras. Sin embargo, revelan la importancia que tienen los costos sobre el ahorro destinado a financiar prestaciones futuras. La discusión sobre eficiencia no puede separarse de la pregunta acerca de cuánto del aporte termina acumulándose efectivamente para el trabajador.
El PIT-CNT ha reclamado una transformación más profunda del sistema y cuestionó que el Poder Ejecutivo descartara avanzar hacia una administración pública centralizada de las cuentas de ahorro individual, alternativa que la central sindical considera parte de los acuerdos alcanzados en el Diálogo Social. Su presidente, Marcelo Abdala, sostuvo que los compromisos asumidos en esos ámbitos deben cumplirse y vinculó expresamente la discusión previsional con la capacidad democrática del país para decidir sus políticas económicas frente al poder del capital financiero. El Gobierno, en cambio, ha optado por mantener la estructura de administradoras y modificar sus reglas de funcionamiento. Allí aparece una diferencia política sustancial: reducir los costos de las AFAP no equivale a discutir el papel del lucro privado dentro de la seguridad social.
La soberanía también se decide con los ahorros
La posibilidad de ampliar las inversiones previsionales en el exterior introduce una dimensión que Uruguay no debería relegar a los especialistas financieros. Los recursos acumulados por los trabajadores constituyen una fuente de capital de largo plazo que actualmente participa en el financiamiento de la deuda pública y de determinadas actividades productivas nacionales. Parte de ese ahorro puede contribuir a sostener proyectos de infraestructura, energía, vivienda o desarrollo empresarial mediante instrumentos adecuados. La expansión de las colocaciones internacionales obliga a preguntarse qué proporción de estos recursos permanecerá vinculada con la economía uruguaya y qué efectos tendrá sobre su capacidad de financiamiento.
El planteo adquiere especial relevancia cuando el propio Gobierno reconoce la necesidad de movilizar inversiones para transformar la infraestructura nacional. Alejandro Sánchez, secretario de la Presidencia, propuso recientemente desarrollar un sistema y un fondo nacionales de infraestructura para financiar obras estratégicas durante la próxima década. Aunque los depósitos bancarios y los fondos previsionales son recursos diferentes, ambos debates remiten a una misma cuestión: cómo orientar el ahorro disponible hacia actividades que permitan mejorar la capacidad productiva del país. Sería contradictorio promover nuevas herramientas de financiamiento nacional sin analizar simultáneamente las consecuencias de ampliar las alternativas de inversión fuera de fronteras.
La inversión exterior no representa necesariamente una pérdida de soberanía. Un fondo previsional puede conservar sus derechos patrimoniales sobre valores extranjeros y obtener ingresos que finalmente beneficien a jubilados uruguayos.
Pero la soberanía económica también consiste en preservar la capacidad de decidir sobre recursos estratégicos, establecer prioridades de desarrollo y evitar dependencias financieras innecesarias. Por esa razón, la evaluación del mecanismo debe comprender tanto la rentabilidad neta esperada como sus efectos sobre el financiamiento doméstico y la exposición a riesgos internacionales.
Uruguay necesita instrumentos seguros y transparentes para canalizar capital hacia actividades productivas. Las empresas públicas, la infraestructura ferroviaria, la transición energética, el saneamiento y determinados proyectos de vivienda representan ámbitos donde podrían desarrollarse alternativas de inversión de largo plazo. Eso exige proyectos técnicamente viables, garantías adecuadas, reglas de control y rendimientos compatibles con las obligaciones previsionales. Los fondos jubilatorios no deben financiar proyectos deficitarios por imposición política, del mismo modo que tampoco deberían quedar subordinados a los intereses comerciales de las administradoras. Su primera responsabilidad es proteger los ahorros de quienes aportaron.
La discusión también alcanza a los mecanismos de representación y fiscalización. Los trabajadores son los titulares del ahorro previsional, pero no ejercen directamente las decisiones de inversión sobre esos recursos. Por eso resulta necesario fortalecer la información pública sobre carteras, rentabilidades, comisiones y riesgos; asegurar controles independientes; ampliar la participación social y establecer criterios estrictos frente a eventuales conflictos de intereses. Si se autoriza una mayor exposición internacional, el país debe conocer qué activos podrán adquirirse, qué límites existirán, cómo se gestionarán los riesgos y de qué manera se preservará la disponibilidad de financiamiento nacional.
La perspectiva progresista exige comprender la seguridad social como un derecho colectivo y no como un mercado financiero al que los trabajadores ingresan obligatoriamente. La rentabilidad importa porque de ella dependen prestaciones futuras, pero no constituye el único criterio para evaluar el funcionamiento del sistema. Importan también la redistribución, la cobertura, la suficiencia de las jubilaciones, la responsabilidad pública y la contribución del ahorro al desarrollo de la sociedad que lo generó. La decisión sobre las inversiones no puede quedar reducida a comparar tasas de rendimiento entre instrumentos nacionales y extranjeros.
La causal anticipada a los 60 años representa un avance que merece respaldo y perfeccionamiento parlamentario. La ampliación de las inversiones de las AFAP en el exterior, en cambio, requiere un examen mucho más exigente de sus condiciones y consecuencias. Son decisiones diferentes, aunque formen parte de una misma discusión previsional. Reconocer el derecho a dejar de trabajar no alcanza si el sistema continúa subordinando el ahorro de los trabajadores a una lógica en la que el interés financiero prevalece sobre el interés social. Uruguay tiene la oportunidad de discutir ambas dimensiones: cuánto protege a quienes trabajaron durante décadas y qué papel cumplen sus ahorros en la construcción de un país económicamente más autónomo.
Quatroges